
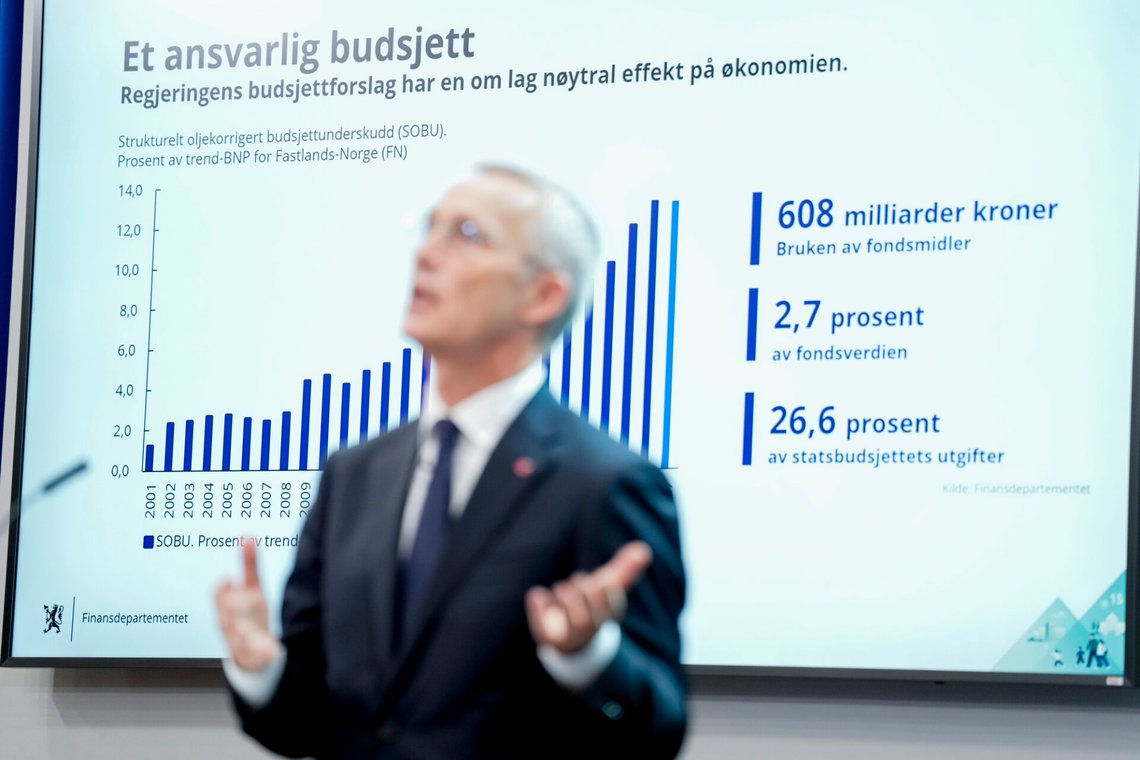


Pengemengden fortsetter veksten (inflaterer). Konsumprisindeksen (KPI) øker ikke i samme tempo. Resten av pengemengdeveksten – den reelle inflasjonen – kommer til uttrykk i videre oppgang i boligprisene. Slik har det vært lenge. Vil man endre dette, må finans- og pengepolitikken endres.
De daglige økonominyhetene dreier seg om renter, inflasjon og lønnsvekst. Inflasjon i den sammenheng betyr prisstigning. Prisstigningen uttrykkes med konsumprisindeksen KPI. Lønnsoppgjørene handler mye om ikke å miste kjøpekraft i forhold til konsumprisindeksen, og å bli kompensert for høyere renter.
Lønninger, priser og renter påvirker hverandre. Partene i arbeidslivet er enig om det. Når de forlikes, feller sentralbanken dommen over forliket og setter styringsrenten som skal reflektere markedsrenten.
I boken «Landet som ble for rikt» av Martin B. Holte fikk sentralbanksjef Svein Gjedrem (1999–2010) honnør for å ha sørget for disiplin i lønnsoppgjørene ved å «true» med riset bak speilet i form av høyere rente dersom partene i arbeidslivet ikke besinnet seg. Derimot ble Gjedrems etterfølger, Øystein Olsen (2011–2022) kritisert i boken for mangel på slik disiplin og for å ha brukt renten til å fremme nærings- og klimapolitiske særhensyn.
Inflasjon på 7 prosent
En ting som aldri nevnes, er pengemengdeveksten. Statistisk sentralbyrås (SSB) siste publiserte tall viser at pengemengden M3 hadde økt de siste 12 månedene med 5,4 prosent pr. august i år, og et arbeidsanslag på fem prosent i 2027. Konsumprisindeksen økte med kun 3,2 prosent. Men veksten i pengemengden er den egentlige inflasjonen.
M3 består av sedler og mynter i omløp, bankinnskudd og andre likvide finansielle instrumenter, som kortsiktige, omsettelige gjeldspapirer og pengemarkedsandeler. Denne øker ikke ved at sentralbanken trykker penger, men ved at bankene utsteder nye lån uten tilsvarende økning av innskudd. På den måten øker husholdninger og bedrifter pengemengden gjennom å ta opp lån fra banker som utsteder lånene uten at tilsvarende beløp i innskudd kommer inn.
Den årlige pengemengdeveksten har ligget på 7,0 prosent siden år 2000. Den var særlig høy i de fire årene 2004–2007, i forkant av finanskrisen (2008) med tosifret vekst, og hele 16,7 prosent i 2007, mens styringsrenten var under 2 prosent i 2004–2005.
Men med Olsen som sentralbanksjef fra 2011 lå styringsrenten i snitt på 1 prosent. Pengemengdeveksten kom tilbake og toppet seg under pandemien, med tosifret vekst i 2020–2021, da Norges Bank satte styringsrenten til null.
Konsumprisindeksen har i perioden hatt en gjennomsnittlig årsvekst på 2,5 prosent. Boligprisene har derimot økt med 5,5 prosent pr. år.
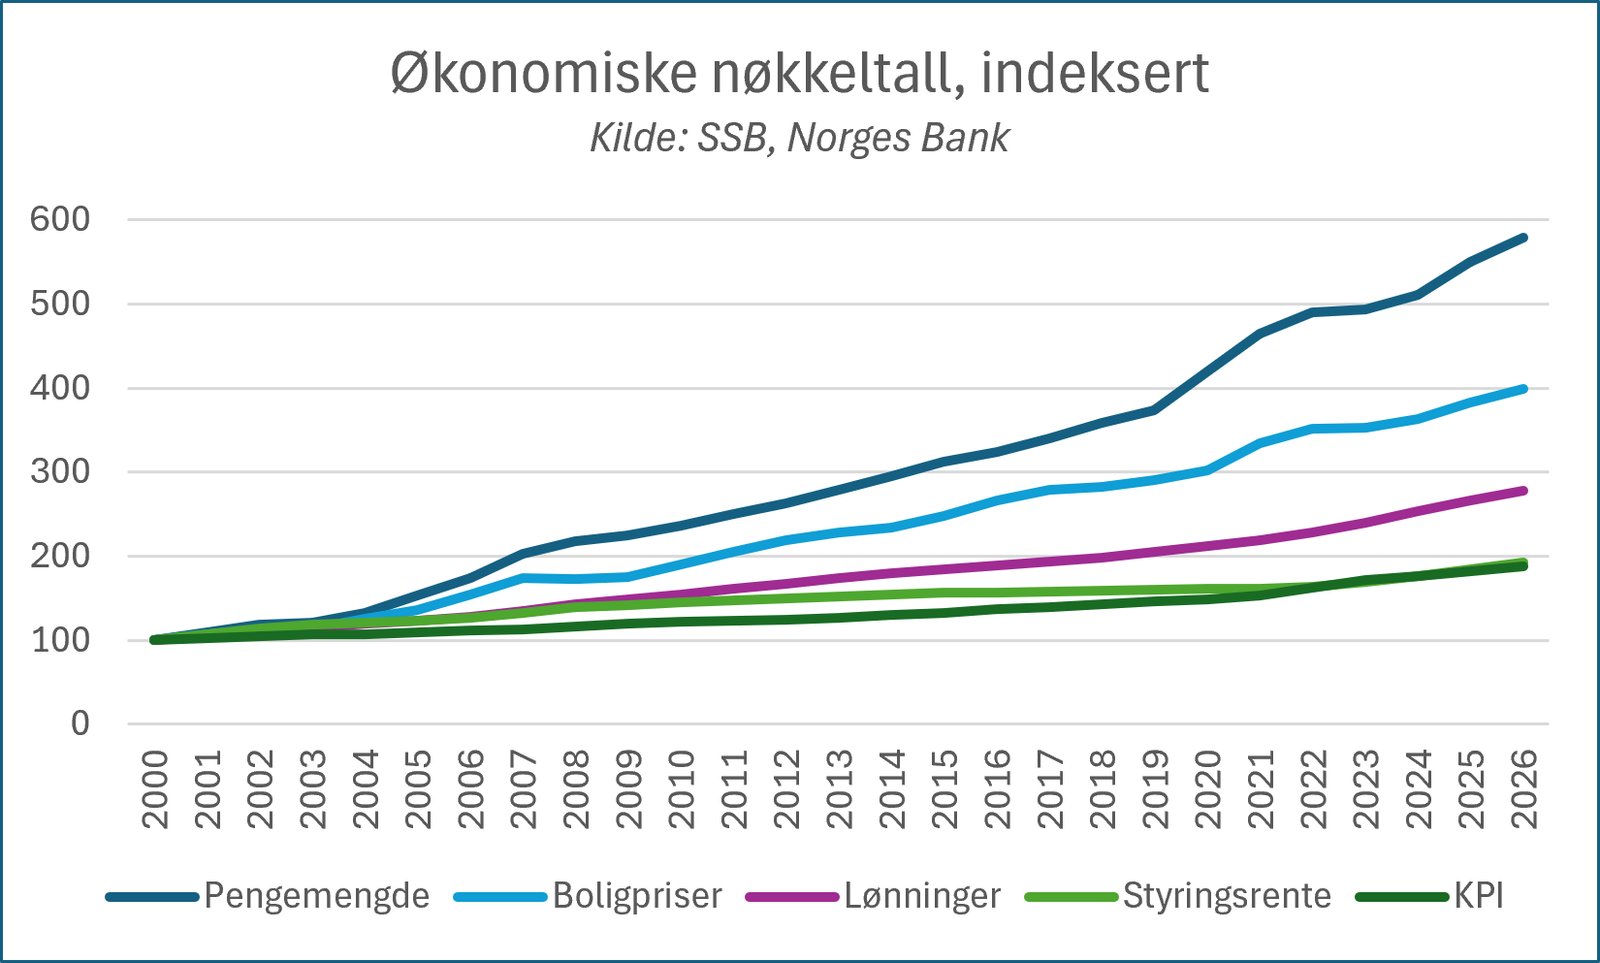
Følgende figur oppsummerer økonomiske nøkkeltall, indeksert siden århundreskiftet.
Boligpriser og lønninger
Siden århundreskiftet har pengemengden økt med en faktor på 5,8. Ingen andre makroøkonomiske eller statsfinansielle faktorer har økt i samme omfang. Konsumprisindeksen har til sammenligning økt med en faktor på 1,9. Dvs. den indikerer at prisene på konsumvarer ligger 90 prosent høyere enn de gjorde ved millenniumskiftet.
Lønningene har økt med en faktor på 2,8, og har dermed gitt forbrukerne økt kjøpekraft, sett i forhold til KPI. Men har kjøpekraften økt? Det kommer an på hvor man befinner seg og hva man skal bruke pengene på. Fordi boligprisene i Norge har i gjennomsnitt økt med en faktor på 4 siden århundreskiftet.
Det betyr at man får 30 prosent mindre gjennomsnittsbolig for en gjennomsnittslønn i 2026 enn man fikk i 2000. Eller hvis vi snur brøken, en gjennomsnittsbolig koster 43 prosent mer i 2026 enn den gjorde i 2000, sett i forhold til en gjennomsnittslønn.
Legger man til at rentene er på sitt høyeste siden finanskrisen, får vi trolig svaret på om husholdningene opplever at det går bedre eller verre.
Inflasjonen reiser fra lønningene
Utviklingen som vist i figuren over har pågått i lang tid, og lenge før århundreskiftet.
Den egentlige inflasjonen er veksten i pengemengden. Ordet inflasjon kommer fra det engelske ordet inflate som betyr å vokse. Når pengemengden vokser, vil prisene – alt annet likt – øke tilsvarende. Men slik er det ikke i praksis.
Utfordringer dukker opp når prisene utvikler seg ulikt mellom forskjellige produkter og tjenester, og geografisk. Når heller ikke pengemengdeveksten fordeler seg likt, oppstår forskjeller. Selv om forskjeller er et hyppig debattema, nevnes aldri pengemengdeveksten.
I vedlagte sak beskrev Document hvordan boligprisene løper ifra lønningene.
Den viste et eksempel der en ny leilighet på Høvik i Bærum ble kjøpt i 1961 for en sum tilsvarende begynnerlønnen til en siviløkonom. I dag er det umulig å få tak i et slikt objekt til en pris målt i tilsvarende lønnsnivå.
Denne utviklingen fanges ikke opp av konsumprisindeksen.
Pengemengdeveksten, eller den reelle inflasjonen, har en sentraliserende effekt ved at tomter og boliger i sentrale strøk er priset spesielt høyt opp. Dvs. at når boligprisene har økt med en faktor på 4 siden århundreskiftet, betyr det at boligprisene i sentrale strøk har økt vesentlig mer.
Endring av trend
Skal denne trenden endres, må det tas politiske grep.
Den parameteren i Norge som har økt mest etter pengemengden, er offentlige utgifter. De har økt med en faktor på 4,4, dvs. mer enn boligprisene. Følgende figur viser pengemengde, BNP og offentlige utgifter indeksert siden århundreskiftet:
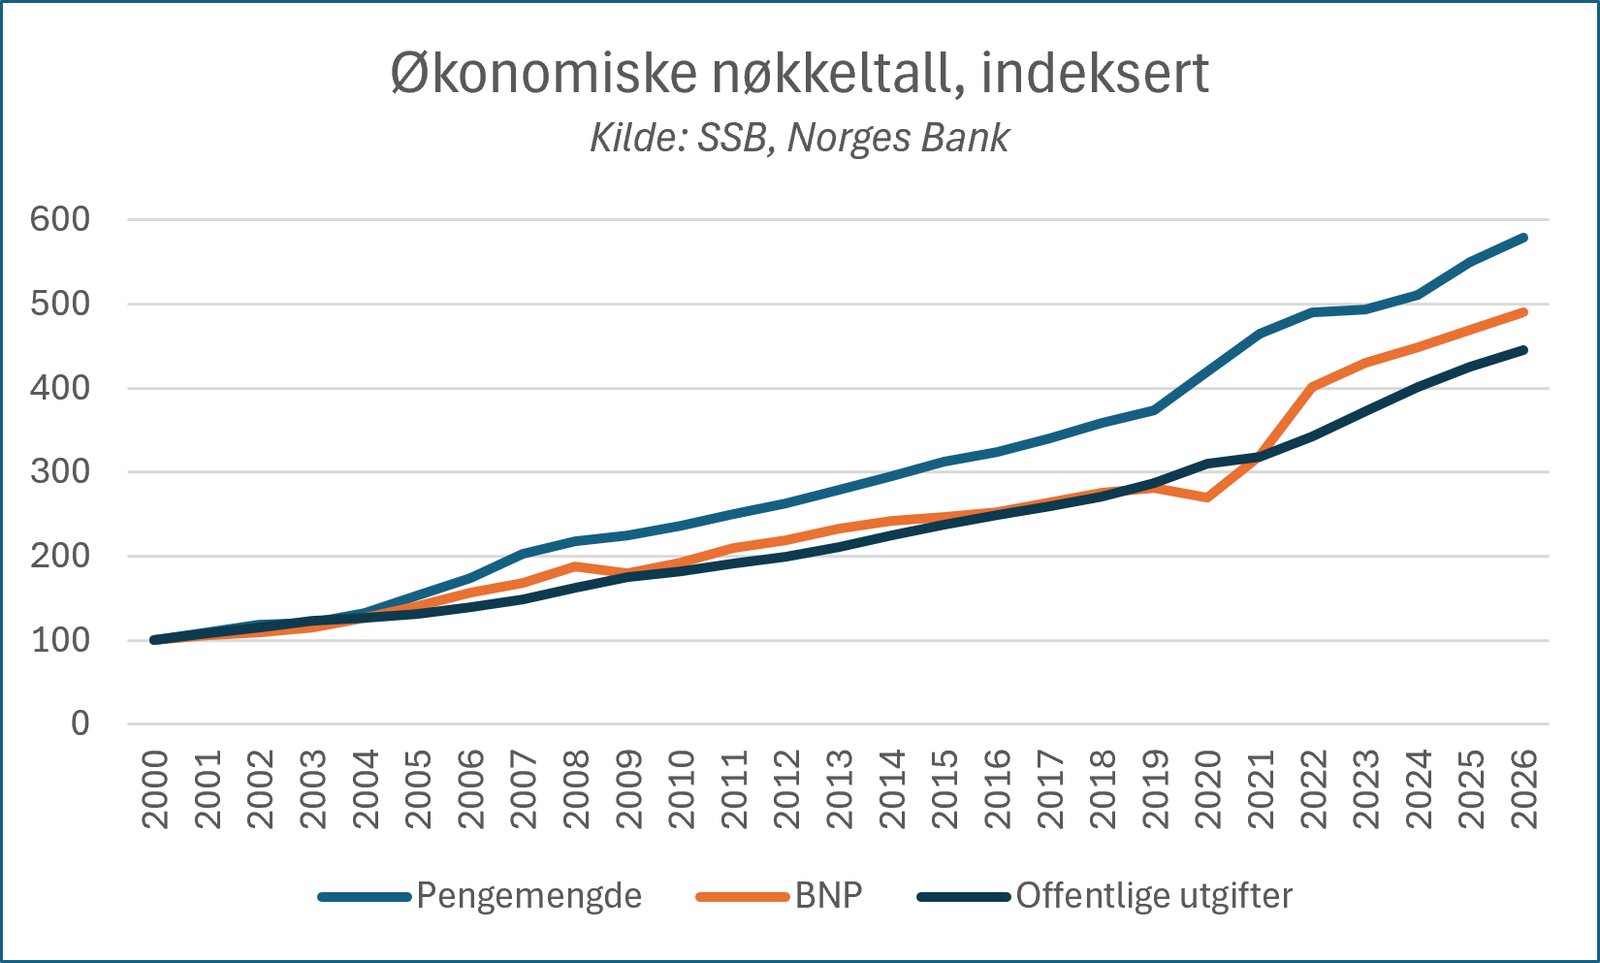
Offentlige utgifter er en vesentlig driver i norsk økonomi.
Skal man unngå de negative langsiktige effektene av den reelle inflasjonen, som mer sentralisering og større forskjeller, må pengemengdeveksten begrenses. Den mest effektive måten å begrense den på, er gjennom økte renter.
Da må mandatet til Norges Bank endres fra å ha et inflasjonsmål basert på KPI til å ha et inflasjonsmål basert på pengemengdevekst.
Men økte renter, selv i en overgangsfase, vil møte massiv politisk motstand og er således umulig å gjennomføre uten kompensasjoner. Et slikt mandat krever at husholdningene kompenseres gjennom lavere skatter. Følgelig krever en slik omlegging også at offentlige utgifter reduseres tilsvarende, for å holde offentlige budsjetter i balanse.
At det er mye som kan kuttes, synes åpenbart når en leser boken «Forenklingsgeneralens testament», av Hans-Jørgen Blomseth. Men man behøver ikke lese bøker for å se hvor offentlige utgifter kan kuttes. Innen klimapolitiske tiltak, bistand og innvandring med tilhørende følgekostnader kan der frigjøres flere hundre milliarder kroner årlig.
Det paradoksale er at de som på sikt ville vært mest tjent med en slik endring, trolig er dem som ville protestert mest høylytt mot den, anført av partier ute på ytre venstre.